ホーム › カルチャー
カルチャー
ロッテイノベート、データセンター外部受注の拡大により証券界から「バリュエーション再評価」の展望
ロッテイノベートは、データセンターの設計・構築・運営(DBO)事業の外部展開を通じて企業体質の改善を加速させており、外部受注の獲得により低評価状態からの脱却が期待されています。
チ
チョン・シファン
入力 2026.09.04 17:01
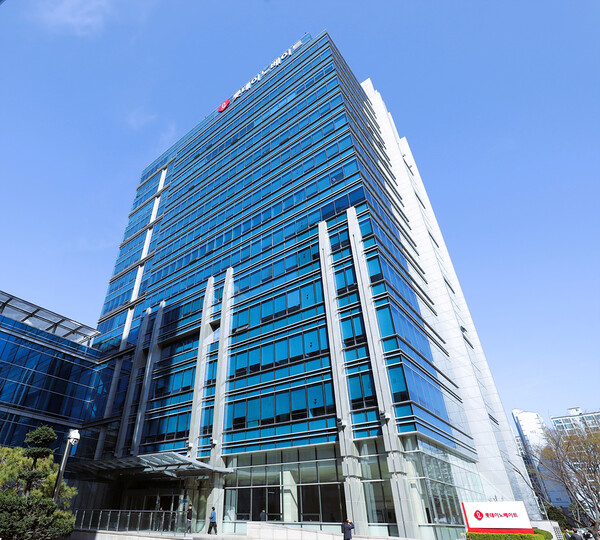
ロッテイノベートが、データセンターの設計・構築・運営(DBO)事業の外部拡張を通じて、企業体質の改善にスピードを上げている。最近、イージス資産運用が推進する安山データセンターの40MW規模の委託運営事業を獲得し、過去20年間にわたりグループ内部で蓄積してきた運営能力を外部市場へと本格的に広げている様子だ。
韓華投資証券は、ロッテイノベートの目標株価を3万ウォンに引き上げた。証券界は、低収益事業を整理し、データセンターやAIなど高収益中心にポートフォリオを再編した戦略が、業績改善を牽引していると分析した。特に2027年の予想業績基準の株価収益率(P/E)が9倍水準であり、同業他社の平均である19倍と比較して低評価状態であるという点が、今後の株価の流れに肯定的な変数として作用すると見られる。
金素慧 韓華投資証券研究員は「グループ内部の売上比重が高いという既存の認識が、今回の外部データセンター受注を起点として解消されるだろう」とし、「ディスカウント幅は徐々に縮小していくことが期待される」と明らかにした。電気自動車充電子会社EVSISの海外受注や、ロボットを結合したフィジカルAI事業も、中長期的な成長動力として挙げられている。
#ロッテイノベート
#データセンター
#DBO
#韓華投資証券
#金素慧
#EVSIS
#フィジカルAI
コメント 0