首頁 › 文化
文化
樂天創新因擴大數據中心外部訂單,證券界預期將迎來「估值重估」
樂天創新透過擴大數據中心設計、建置與營運(DBO)的外部訂單,加速改善企業體質,並因高利潤業務佔比提升及低估值潛力,獲得證券界調升目標價。
정
정시환
發布 2026.09.04 17:01
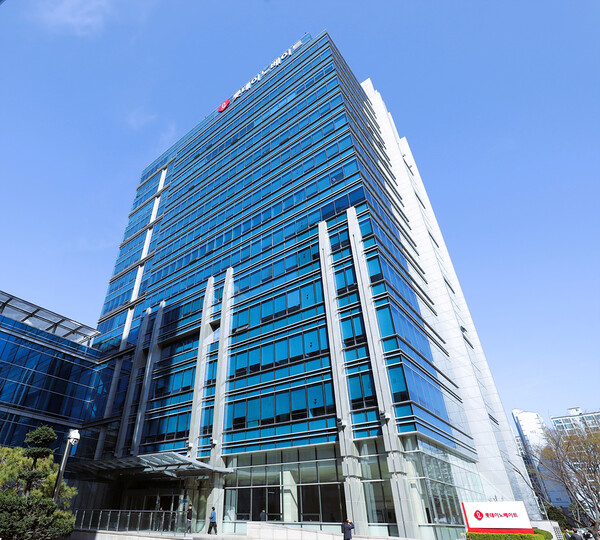
樂天創新正透過擴大數據中心設計、建置與營運(DBO)業務的外部擴張,加速改善企業體質。近期成功取得由 Aegis Asset Management 推動的安山數據中心 40MW 規模委託營運業務,展現出將過去 20 年在集團內部累積的營運能力,正式向外部市場擴張的姿態。
韓華投資證券已將樂天創新的目標價上調至 3 萬韓元。證券界分析指出,該公司整理低利潤業務,並將投資組合重新調整為以數據中心與 AI 等高利潤業務為中心,此策略正帶動業績改善。特別是以 2027 年預期業績計算,其本益比(P/E)僅約 9 倍,與同業平均的 19 倍相比處於低估狀態,這將成為未來股價走勢的正面變數。
韓華投資證券研究員金素慧表示:「過去認為集團內部營收佔比過高的認知,將以此次外部數據中心訂單的取得為契機而消除,預期折價幅度將逐漸縮小。」此外,電動車充電子公司 EVSIS 的海外訂單,以及結合機器人的實體人工智慧(Physical AI)業務,也被視為中長期的成長動能。
#樂天創新
#數據中心
#DBO
#韓華投資證券
#金素慧
#EVSIS
#實體人工智慧
留言 0