首页 › Culture
Culture
乐天创新因扩大数据中心外部订单,证券界预测将迎来“估值重估”
乐天创新通过扩大数据中心设计、建设及运营(DBO)业务的外部市场份额,正加速改善企业体质。韩华投资证券分析认为,随着业务组合向高利润的数据中心和AI领域转型,公司估值有望获得重估。
정
정시환
发布 2026.09.04 17:01 · 更新 2026.09.17 23:44
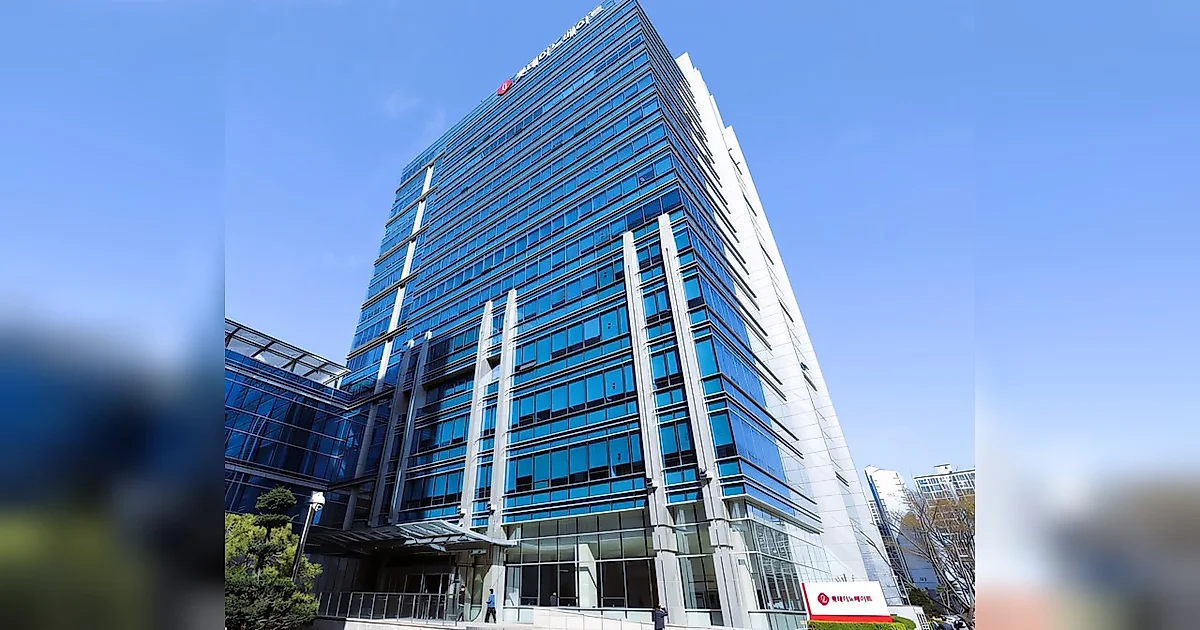
▲ 乐天创新
乐天创新正通过数据中心设计、建设及运营(DBO)业务的外部扩张,加速改善企业体质。近期,公司成功中标了 IGIS Asset Management 推进的安山数据中心 40MW 规模的委托运营业务,展现出正将过去 20 年在集团内部积累的运营能力正式向外部市场扩展的态势。
韩华投资证券已将乐天创新的目标股价上调至 3 万韩元。证券界分析认为,公司通过清理低利润业务,并将投资组合重新调整为以数据中心和 AI 等高利润业务为中心,这一战略正在驱动业绩改善。特别是以 2027 年预期业绩为准,市盈率(P/E)约为 9 倍,与同行业平均水平 19 倍相比处于低估状态,这将成为未来股价走势的积极变量。
韩华投资证券研究员 Kim So-hye 表示:“以往认为集团内部营收占比过高的认知,将以此次外部数据中心订单的获得为契机得到消除”,“预计估值折价幅度将逐渐缩小。”此外,电动汽车充电子公司 EVSIS 的海外订单,以及结合机器人的物理 AI 业务也被视为中长期的增长动力。
#乐天创新
#IGIS Asset Management
#韩华投资证券
#Kim So-hye
#EVSIS
#数据中心
#AI
评论 0